Poradnik · październik 2026
Kredyt hipoteczny na zakup działki
Bank chętniej finansuje działkę budowlaną z uregulowanym stanem prawnym. Przed zakupem warto sprawdzić plan miejscowy, dostęp do drogi i mediów oraz to, jak połączyć kredyt na grunt z kredytem na dom.
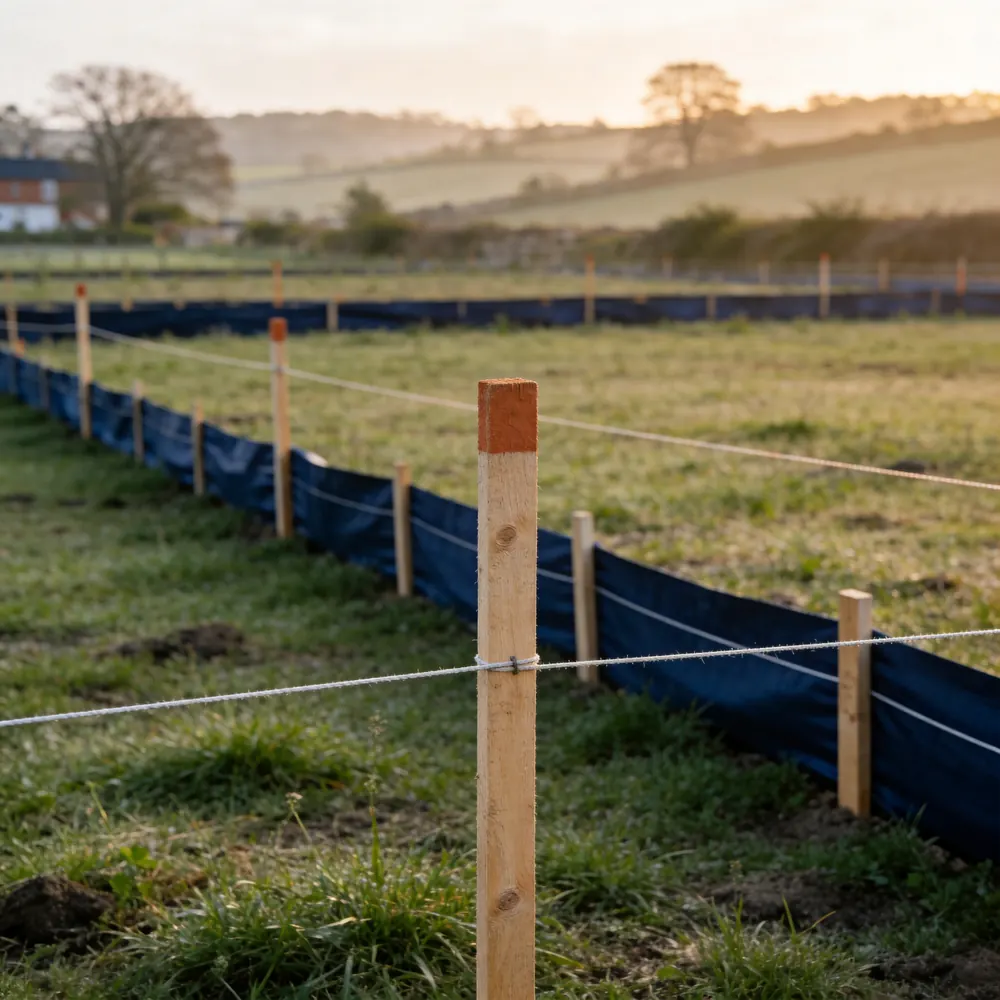
- Grunt
- budowlany, z planem lub WZ
- Wkład własny
- często wyższy niż na mieszkanie
- Cel
- działka albo działka i dom
Cztery rzeczy,które liczą sięnajbardziej.
- 01
Przeznaczenie gruntu decyduje o kredycie
Bank patrzy na to, czy działka jest budowlana i czy obowiązuje plan miejscowy lub decyzja o warunkach zabudowy. Działki rolne są trudniejsze do sfinansowania.
- 02
Dojazd i media mają znaczenie
Dostęp do drogi publicznej oraz możliwość przyłączenia prądu, wody i kanalizacji wpływają na wycenę i decyzję banku.
- 03
Wkład własny bywa wyższy
Banki traktują samą działkę jako zabezpieczenie o większym ryzyku niż mieszkanie, dlatego często oczekują większego udziału własnego. Dokładne progi sprawdź w ofertach.
- 04
Zaplanuj budowę od razu
Możesz zaciągnąć kredyt na działkę, a później osobny na dom, albo połączyć je w jeden. Wybór wpływa na koszt, raty w trakcie budowy i formalności.
Pięć krokówdo umowy.
- 1
Sprawdź działkę
Plan miejscowy lub warunki zabudowy, media, dojazd i księga wieczysta.
- 2
Policz wkład własny
Ustal, ile gotówki potrzebujesz przy wybranej kwocie kredytu.
- 3
Porównaj oferty
Zestaw warunki banków dla działek, bo różnią się wymaganiami.
- 4
Wycena i decyzja
Bank wycenia grunt i ocenia jego przeznaczenie oraz stan prawny.
- 5
Umowa i akt notarialny
Po podpisaniu umowy kredytu kupujesz działkę u notariusza.
Lista dokumentów
Zestaw podstawowy. Konkretny bank może poprosić o więcej.
- Wypis i wyrys z planu miejscowego lub decyzja WZ
- Odpis księgi wieczystej
- Umowa przedwstępna kupna
- Dokumenty o dochodach
- Potwierdzenie wkładu własnego
- Mapa działki
Policz, zanim pójdziesz do banku.
Obliczenia mają charakter poglądowy. Nie stanowią oferty w rozumieniu art. 66 §1 Kodeksu cywilnego ani wiążących warunków finansowych. Zdolność liczymy uproszczonym modelem: część dochodu na ratę minus zobowiązania, przy oprocentowaniu podwyższonym o 2,5 p.p.
Potrzebna gotówka
132 000 zł
Wkład 120 000 zł plus szacunkowo 12 000 zł kosztów (notariusz, opłaty sądowe, ubezpieczenia).
Kwota kredytu
480 000 zł
LTV
80%
Wkład na poziomie, który zwykle nie wymaga dodatkowego ubezpieczenia.
Częstepytania.
Krótkie odpowiedzi na to, o co pytają najczęściej. Resztę omówimy na konsultacji.
Zadaj własne pytanie- Czy dostanę kredyt na działkę rolną?
- To trudniejsze niż w przypadku działki budowlanej. Wiele banków nie finansuje gruntów rolnych albo stawia dodatkowe warunki, więc sprawdź to przed zawarciem umowy przedwstępnej.
- Czy mogę od razu sfinansować i działkę, i dom?
- Część banków oferuje kredyt na zakup działki z jednoczesną budową. Rozwiązanie bywa wygodniejsze, ale wymaga kompletu dokumentów budowy już na początku.
- Ile wkładu własnego trzeba mieć?
- Zwykle więcej niż przy zakupie mieszkania. Konkretny próg zależy od banku, lokalizacji i przeznaczenia gruntu, dlatego porównaj kilka ofert.
Bezpłatnakonsultacja.
Opisz krótko, czego szukasz: kwotę, cel i wkład własny. Doradca odpowie w ciągu 24 godzin i wskaże oferty, które warto sprawdzić.